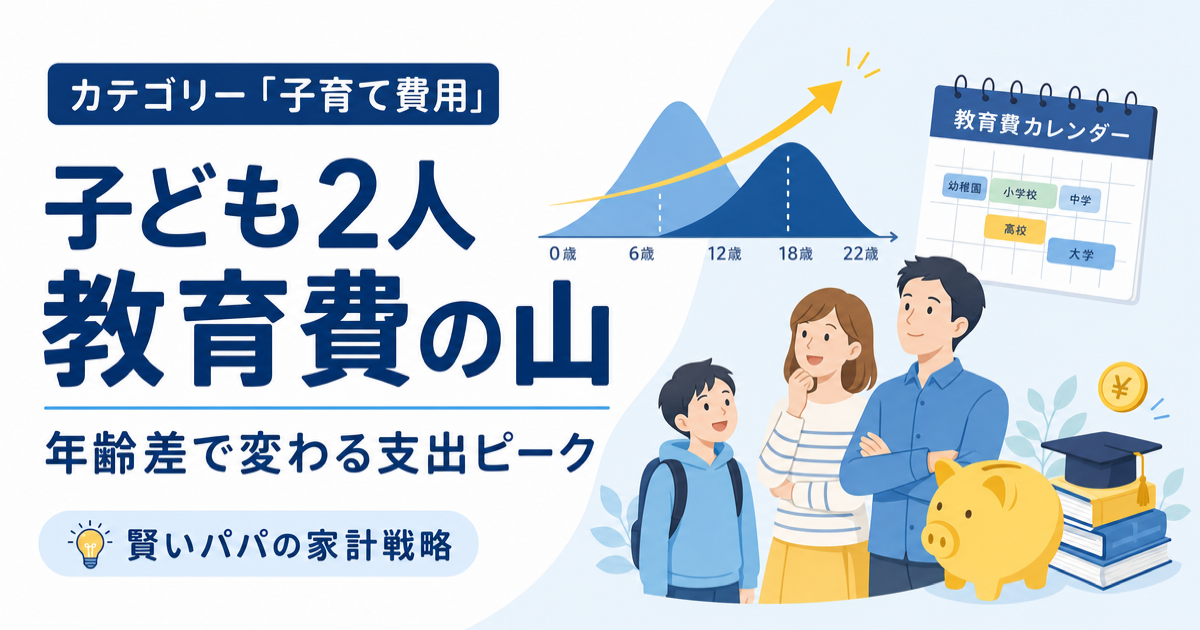
結論から言うと、子ども2人の教育費で本当に怖いのは「総額」より「同じ時期に出ていく金額」です。特に家計が苦しくなりやすいのは、上の子の大学費用と下の子の高校・塾・受験費が重なる時期です。1〜2歳差は大学在学費が重なりやすく、3歳差は高校入学と大学入学が同じ年になりやすく、4歳差以上はピークを分けやすい傾向があります。
この記事では、子ども1人分の教育費総額を細かく再説明するのではなく、子ども2人だから起きる「重なり」「支出ピーク」「資金繰り」に絞って解説します。第2子を考えている家庭や、すでに子ども2人の教育費計画を立てたい保護者向けです。
✅ 子ども2人の教育費は「何年重なるか」で考える
子ども2人 教育費を考えるときは、「2人分だから単純に2倍」と考えるだけでは不十分です。理由は、教育費には毎月出ていくお金と、入学・受験の年にまとめて出ていくお金があるからです。
文部科学省の令和5年度子供の学習費調査では、1年間の学習費総額は公立小学校で33万6,265円、公立中学校で54万2,475円、公立高校で59万7,752円です。一方、私立では小学校182万8,112円、中学校156万359円、高校103万283円と、公立より大きくなります。ここには学校教育費、給食費、塾や習い事などの学校外活動費が含まれます。
つまり、兄弟姉妹が同時に中学・高校・大学にいる時期は、月々の支出が一気に重くなります。さらに、入学金、制服、教材、パソコン、受験料、交通費などは、毎月の積立だけでは間に合いにくい支出です。
大事なのは、子ども2人の教育費を「総額」ではなく、次の3つに分けて見ることです。
- 毎月費:給食、教材、部活、塾、習い事、交通費
- 年払い費:授業料、施設費、講習費、模試代、定期代
- 一時金:受験料、入学金、制服、パソコン、引っ越し費用
この3つを分けると、「いつ貯めるか」「どの口座から出すか」が決めやすくなります。
📊 年齢差別の支出ピーク早見表
子ども2人の教育費の山は、年齢差によって形が変わります。下の表は、大学は4年制、浪人・留年なし、高校卒業後に進学する前提の目安です。実際には進路や地域で変わるため、家庭の予定に合わせて調整してください。
| 年齢差 | 重なりやすい時期 | 家計の注意点 | 準備の優先度 |
|---|---|---|---|
| 1歳差 | 大学在学が3年重なる | 毎年の大学費用が重い | かなり高い |
| 2歳差 | 大学在学が2年重なる | 上の子の大学費と下の子の受験費が近い | 高い |
| 3歳差 | 大学入学と高校入学が同じ年になりやすい | 入学金・受験費・制服代が集中 | かなり高い |
| 4歳差 | 大学在学の重なりは少ない | ピークは分散しやすいが長期間続く | 中〜高 |
| 5歳差以上 | 上の子の大学後に下の子の進学が来やすい | 育児期間と教育費期間が長い | 中 |
1〜2歳差は「同時に払う力」、3歳差は「一時金を出す力」、4歳差以上は「長く続ける力」が大切です。同じ子ども2人でも、必要な対策は変わります。
💥 1〜2歳差は大学費用の同時払いに注意
1歳差・2歳差の家庭で一番大きい山は、大学在学費の重なりです。たとえば1歳差なら、上の子が大学2年生のときに下の子が大学1年生、上の子が大学3年生のときに下の子が大学2年生、という形で複数年重なります。
日本FP協会は、日本政策金融公庫の調査をもとに、大学入学費用を国公立67.2万円、私立文系81.8万円、私立理系88.8万円、大学在学費用4年間を国公立414万円、私立文系608万円、私立理系732.8万円と紹介しています。これは授業料だけでなく、施設設備費、通学定期代、教科書代なども含めた目安です。
ここで大切なのは、「大学費用は入学時だけでは終わらない」という点です。入学金を払えたとしても、その後に毎年の授業料、教材費、定期代、パソコン、実習費などが続きます。2人が同時に大学へ通うと、毎年の支払いが家計を圧迫します。
1〜2歳差の対策
1〜2歳差の家庭は、上の子が中学生になる前に、大学1年目の資金を2人分に近づけておくのが理想です。理由は、中学以降は塾代や部活費が増え、貯める力が落ちやすいからです。
- 児童手当は生活費に混ぜず、教育費口座へ移す
- 大学入学費用は「上の子用」「下の子用」で分ける
- 中学受験や高校受験をする場合は、受験費を別枠にする
- 下の子の大学費を、上の子の大学入学後に慌てて貯めない
毎月の積立額の考え方は、別記事の教育費は毎月いくら貯める?子どもの年齢別に大学費用から逆算で詳しく解説しています。この記事では、そこに「2人分の重なり」を足して考えましょう。
⚠️ 3歳差はダブル入学が最大の山
3歳差の家庭は、「上の子が大学入学、下の子が高校入学」という年が起きやすいです。これがいわゆるダブル入学です。大学の受験料・入学金・前期授業料と、高校の入学金・制服・教科書・通学用品が同じ春に重なるため、貯金が一気に減ります。
さらに、上の子が大学受験をする年は、下の子が中学3年生で高校受験を迎えることもあります。つまり、家の中で受験生が2人になる可能性があります。模試代、講習代、願書代、交通費、併願校の受験料などが同時に出るため、精神的にも家計的にも負担が大きくなります。
3歳差のポイントは、月々の教育費よりも「入学前後6か月にいくら現金が必要か」です。大学費用は合格後すぐに支払いが必要なこともあります。高校も制服やタブレットなど、入学前に現金で用意するものが多いです。
3歳差の対策
3歳差の家庭は、上の子が高校2年生になる前までに「ダブル入学用の現金」を作っておきましょう。投資商品だけで準備していると、必要な時期に相場が下がっている可能性があります。入学金や受験費は、使う時期が近づいたら預金など値動きの少ない場所へ移すのが安全です。
- 高校入学費と大学入学費を同じ口座に入れない
- 受験費は高3・中3の夏までに別枠で用意する
- 私立高校・私立大学を想定するなら一時金を厚めにする
- 祖父母援助や奨学金を使う場合も、支払期限を先に確認する
3歳差は大変に見えますが、山の時期が読みやすいのはメリットです。いつお金が必要かをカレンダーに書き出せば、対策は立てやすくなります。
🌿 4歳差以上はピーク分散しやすいが油断禁物
4歳差以上になると、大学在学の重なりは少なくなります。4歳差なら、上の子が4年制大学を卒業するころに下の子が大学へ入る形になりやすく、同時払いの圧力はやや弱まります。
ただし、楽になるとは限りません。理由は、教育費を払う期間が長くなるからです。上の子の大学費が終わったと思ったら、すぐ下の子の受験・入学が来ることもあります。さらに、親の年齢が上がるため、住宅ローン、車の買い替え、親の介護、自分たちの老後資金と重なりやすくなります。
4歳差以上の家庭は、「ピークは低いが、長い坂道」と考えると分かりやすいです。一度に大きく崩れにくい反面、長くじわじわ家計を削ります。
4歳差以上の対策
上の子の教育費が終わっても、支出が減った分をすぐ生活費に回さないことが大切です。そのまま下の子の教育費口座へスライドすれば、後半の負担を軽くできます。
- 上の子の塾代が終わったら、同額を下の子の教育費へ回す
- 上の子の大学費が終わったら、下の子の入学費へ回す
- 教育費が長期化するため、固定費を早めに下げる
- 親の老後資金と教育費を同じ口座で管理しない
固定費を下げる方法は、固定費削減おすすめランキング|子育て世帯が年間10万円節約する方法も参考になります。教育費は一度増えると削りにくいため、通信費、保険、サブスク、車関連費などを先に整えるのが効果的です。
🧮 子ども2人の教育費ピークを家庭で計算する手順
ここからは、自分の家庭で支出ピークを見つける手順です。難しい表計算は不要です。紙やスマホのメモで十分です。
- 上の子と下の子の現在の年齢を書く
- 小学校・中学校・高校・大学の予定年齢を書く
- 高校受験、大学受験、入学年に丸をつける
- 同じ年に丸が2つ以上ある年を探す
- その年の前年末までに必要な現金を決める
たとえば、上の子が12歳、下の子が9歳の3歳差なら、3年後に上の子は高校入学、下の子は中学入学です。さらに6年後には上の子が大学入学、下の子が高校入学です。この「6年後」が大きな山になります。
ここで完璧な金額を出す必要はありません。まずは、「危ない年」を見つけることが先です。金額は公立中心、私立あり、大学自宅外ありの3パターンでざっくり作ると、進路変更にも対応しやすくなります。
ピーク年の見つけ方
ピーク年は、次の条件が重なる年です。
- 上の子または下の子が受験生になる
- 入学金や制服代が発生する
- 大学の前期授業料を払う
- 塾の季節講習が増える
- 自宅外通学の可能性がある
このうち2つ以上が同じ年にあれば、家計の警戒年です。3つ以上なら、ボーナス頼みではなく、事前に専用資金を作るべき年です。
💰 資金繰りは「短期・中期・長期」で分ける
子ども2人の教育費は、すべてを同じ方法で貯めると管理しにくくなります。おすすめは、使う時期で分けることです。
| 使う時期 | 目的 | 置き場所の例 |
|---|---|---|
| 1〜3年以内 | 受験料、入学金、制服、教材 | 普通預金、定期預金 |
| 4〜10年後 | 高校・大学入学費 | 預金中心、一部積立 |
| 10年以上先 | 大学在学費、下の子の進学費 | NISAなども検討 |
NISAは長期の資産形成に向いていますが、数年以内に使う入学金をすべて投資に置くのは危険です。必要な時期が近いお金ほど、値動きの少ない場所へ移しましょう。NISAの基本は【2026年版】NISAの始め方|月5万円で18年後いくら増える?初心者向け完全ガイドで確認できます。
また、学資保険とNISAで迷う場合は、どちらが得かだけでなく、「いつ使うお金か」「途中で解約する可能性はあるか」「親に万一があったときどうするか」で決めましょう。比較は学資保険とNISAどっちがおすすめ?教育費の貯め方を徹底比較【2026年最新版】も参考にしてください。
🏛 制度は使えるが、あてにしすぎない
教育費を考えるうえで、国の制度も確認しておきましょう。2024年10月分から児童手当は所得制限が撤廃され、支給対象が高校生年代まで広がり、支払いは偶数月の年6回になりました。子ども2人なら、児童手当を教育費口座に自動で移すだけでも、将来の入学費の土台になります。
高校では、高等学校等就学支援金があります。文部科学省は、2026年4月から所得制限が撤廃され、多くの生徒が授業料の支援を受けられるようになったと説明しています。ただし、支援の中心は授業料です。制服、教科書、部活、通学、修学旅行、塾代まで全部なくなるわけではありません。
大学では、高等教育の修学支援新制度があります。文部科学省によると、2025年度から多子世帯の学生は、所得制限なく授業料・入学金が一定額まで減免対象になりました。ただし、対象校、学業要件、扶養状況などの条件があります。申し込めば必ず全額負担ゼロになる制度ではありません。
資金が足りない場合には、奨学金や国の教育ローンも選択肢です。政府広報によると、国の教育ローンは学生・生徒1人につき原則350万円以内、自宅外通学など一定の場合は450万円以内です。ただし借入は返済が必要です。教育費の不足を埋められる一方で、将来の家計を圧迫するため、最後の安全網として考えましょう。
児童手当の使い道は、児童手当は貯金しない方がいい?使い道と教育費への活用方法を解説【2026年版】で詳しく整理しています。
🧭 子ども2人家庭の判断基準
教育費の計画で迷ったら、次の順番で判断してください。
- 入学金を現金で払えるか
- 2人同時に塾へ行っても赤字にならないか
- 大学費用を1人目だけで使い切らないか
- 下の子の進路変更に対応できるか
- 親の老後資金を削りすぎていないか
特に注意したいのは、「上の子優先で貯金を使い切る」ことです。もちろん上の子の進路は大切ですが、下の子にも同じように選択肢があります。教育費口座は1つにまとめず、子ども別に分けると公平に管理しやすくなります。
家計全体の見直しは、子育て世帯の家計管理方法|貯金を増やす5つのコツと見直し手順も参考にしてください。教育費だけを見ても解決しない場合は、住宅ローン、車、保険、通信費まで含めて見直す必要があります。
❓ FAQ
子ども2人の教育費は何歳差が一番大変ですか?
一概には言えませんが、家計のピークだけを見ると1〜2歳差と3歳差は注意が必要です。1〜2歳差は大学在学費が複数年重なりやすく、3歳差は高校入学と大学入学の一時金が同じ年に来やすいためです。
2人分の教育費は単純に1人分の2倍で考えてよいですか?
総額の目安としては2倍に近い考え方でよいですが、家計管理では不十分です。大切なのは、いつ2人分が同時に出るかです。特に受験・入学・大学在学が重なる年は、年間支出が急に増えます。
児童手当は生活費に使っても大丈夫ですか?
生活が苦しい時期に使うこと自体は悪くありません。ただし、教育費の入学金を準備したい家庭は、児童手当を受け取ったら別口座へ移す仕組みにすると貯まりやすくなります。
奨学金を使えば貯金は少なくても大丈夫ですか?
奨学金は有力な選択肢ですが、返済が必要な貸与型もあります。子ども本人の将来負担になるため、最初から奨学金ありきにせず、入学金と受験費だけでも現金で用意するのが安心です。
教育費と老後資金、どちらを優先すべきですか?
入学金など期限が決まっているお金は優先度が高いです。ただし、老後資金をすべて教育費に回すのは危険です。教育費は奨学金や教育ローンという選択肢がありますが、老後資金は後から借りにくいからです。
📝 まとめ
子ども2人の教育費は、「いくらかかるか」だけでなく「いつ重なるか」を見ることが大切です。1〜2歳差は大学費用の同時払い、3歳差はダブル入学、4歳差以上は長期戦に注意しましょう。
対策はシンプルです。まず、子ども別に教育費口座を分けます。次に、受験・入学の年をカレンダーに書き出します。そして、3年以内に使うお金は預金で守り、10年以上先のお金はNISAなども含めて育てる。この3つを行えば、教育費の不安はかなり見える化できます。
子ども2人 教育費の計画は、早く始めた家庭ほど選択肢が増えます。完璧な金額を出すより、まずは「わが家のピーク年」を見つけることから始めましょう。

コメント