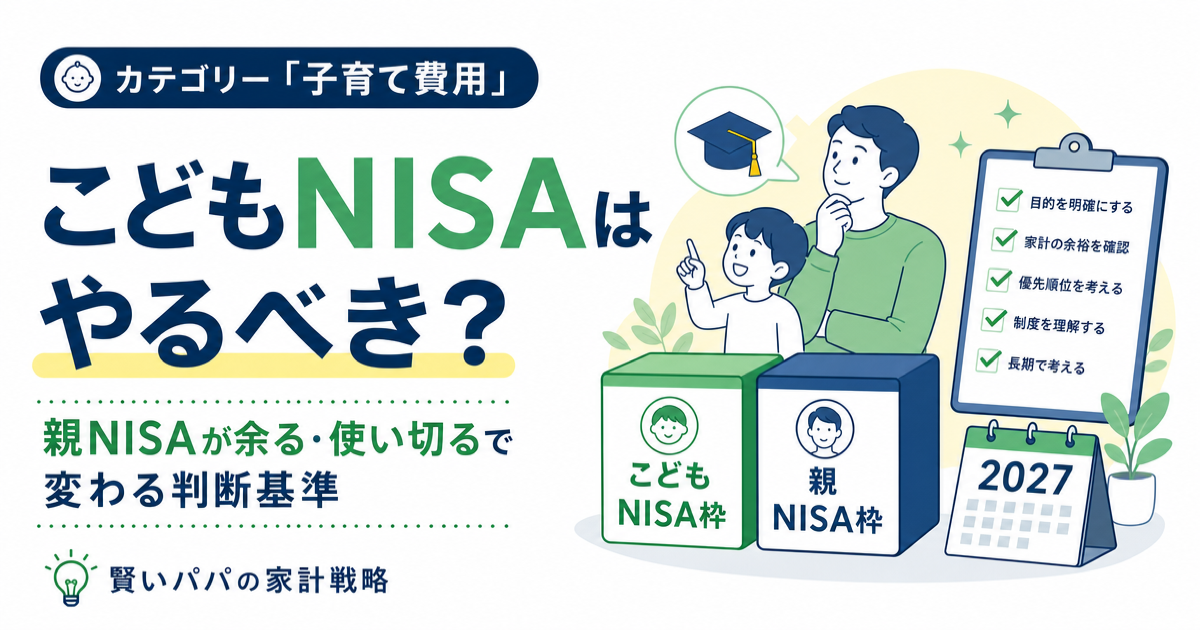
- ✅ こどもNISAはやるべき?まず結論は「親NISAの余り」で変わる
- 👨👩👧 親のNISA枠が余っている場合は、原則として親NISAを優先する
- 📈 親のNISA枠を使い切っている場合は、追加の非課税枠として検討できる
- 🎓 教育費に使うなら、払出し条件と使う時期に注意する
- 👶 子ども名義にする意味:家計の一時置き場ではなく子どもの資産になる
- 💰 贈与税の注意点:年間110万円・教育費名目の扱いを確認する
- 🗓️ 2027年のこどもNISAで確定していること:対象年齢・投資枠・商品範囲
- ⚠️ まだ断定しないこと:金融機関の取扱開始日・必要書類・商品ラインアップ
- 🧭 こどもNISAを使う前の判断チェックリスト
- ❓FAQ
- ✅まとめ
✅ こどもNISAはやるべき?まず結論は「親NISAの余り」で変わる
結論は、親のNISA枠が余っている家庭は親NISAを優先、親のNISA枠を使い切っている家庭はこどもNISAを検討です。こどもNISAは「子どものために非課税で増やせる制度」ですが、誰の名義で持つか、いつ使えるか、教育費に間に合うかで向き不向きが変わります。
理由は、親NISAなら家計全体で使い道を調整しやすく、急な出費にも対応しやすいからです。一方、こどもNISAは子ども名義の非課税枠を追加で使えるため、親の枠をすでに使い切る家庭にとっては選択肢になります。
判断基準はシンプル
| 家庭の状況 | 優先しやすい選択 | 理由 |
|---|---|---|
| 親NISAの枠が余る | 親NISA | 使い道を親が管理しやすい |
| 親NISAを使い切る | こどもNISAも検討 | 子ども名義の追加非課税枠になる |
| 中学・高校で使う予定 | 慎重に判断 | 払出し条件と時期の確認が必要 |
| 大学費用向け | 検討しやすい | 長期運用と相性がよい |
たとえば、毎月の教育費積立をまだ親NISAで十分に受け止められるなら、まずは親名義で積み立てたほうが管理は簡単です。逆に、すでに親の非課税枠を活用していて、さらに子ども用の資金を長期で分けたいなら、こどもNISAは候補になります。
なお、2027年1月以降の未成年向け制度として、0歳から17歳までが対象、年間60万円、非課税保有限度額600万円という内容が公表されています。対象商品や18歳到達時の成人NISAへの移行も示されていますが、実際に使う前には最新の金融機関案内で口座開設手続きや細かな運用ルールを確認しましょう。
NISAそのものの基本を先に整理したい場合は、【2026年版】NISAの始め方|月5万円で18年後いくら増える?初心者向け完全ガイドも参考になります。
👨👩👧 親のNISA枠が余っている場合は、原則として親NISAを優先する
親のNISA枠が余っているなら、こどもNISAより親NISAを優先するのが基本です。教育費として貯めるお金であっても、親名義で運用しておくほうが、家計の変化に合わせて使い道を調整しやすいからです。
理由は、子育て中の支出は教育費だけではないためです。出産後の家計、保育園費用、住居費、保険、車、食費などが同時に動くため、子ども名義に固定しすぎると、必要な時に使いにくくなる可能性があります。
親NISAを優先したい家庭
- 親のNISA年間投資枠をまだ使い切っていない
- 教育費以外にも住宅費や生活防衛資金を厚くしたい
- 中学受験や高校費用など、大学前に使う可能性がある
- 子どもごとに資金を分けるより、家計全体で管理したい
たとえば、大学費用のために積み立てているつもりでも、途中で収入減や転職、育休、保育料の増加が起こることがあります。親NISAであれば、教育費に使うか、生活防衛資金を補うかを親が判断しやすくなります。
また、子ども名義のお金は、親が自由に使ってよいお金とは言い切れません。贈与として扱われる可能性や、将来の名義管理の問題もあるため、単に「子どものためだから子ども名義」と決めるのは早いです。
家計全体の優先順位を整えるなら、先に子育て世帯の家計管理方法|貯金を増やす5つのコツと見直し手順で毎月の余力を確認してから判断すると失敗しにくくなります。
📈 親のNISA枠を使い切っている場合は、追加の非課税枠として検討できる
親のNISA枠をすでに使い切っている家庭なら、こどもNISAは追加の非課税枠として検討できます。親の枠だけでは足りないほど長期投資に回せる余裕がある場合、子ども名義の枠を使う意味が出てきます。
理由は、運用益が非課税になる枠を家族内で広げられるからです。特に、大学費用や成人後の資産形成など、使う時期がかなり先のお金とは相性があります。
検討しやすいケース
- 親のNISA枠を継続的に使い切っている
- 生活防衛資金と近い将来の教育費を別に確保できている
- 子ども名義の資産として長期で持たせたい
- 祖父母からの資金援助も含めて管理ルールを決められる
ただし、こどもNISAに入れるお金は、子どもへの贈与に近い性格を持ちます。暦年課税には基礎控除110万円がありますが、NISAの年間60万円だけを見ればよいわけではなく、他の贈与や祖父母からの資金も合わせて確認が必要です。
さらに、生活費や教育費として必要な都度渡すお金と、預貯金や投資に回すお金では税務上の扱いが変わる場合があります。子ども名義で投資するなら、誰のお金として管理するのか、通帳や証券口座の管理をどうするのかを家庭内で決めておきましょう。
教育費の全体像を先に把握したい場合は、子ども1人の教育費・生活費はいくら?大学卒業まで2,700万!効率的な貯め方も解説や教育費は毎月いくら貯める?子どもの年齢別に大学費用から逆算をあわせて確認すると、投資に回してよい金額を考えやすくなります。
🎓 教育費に使うなら、払出し条件と使う時期に注意する
こどもNISAを教育費に使うなら、「いつでも自由に使える貯金」と同じ感覚で考えないことが重要です。公表資料では未成年向けのつみたて投資枠として払出し制限が示されており、使いたい時期とのズレがリスクになります。
理由は、教育費には支払い時期が決まっているものが多いからです。入学金、受験費用、制服、塾代、留学費用などは、相場が読みにくいうえに支払いを待ってくれません。
使う時期で分けて考える
| 資金の使い道 | こどもNISAとの相性 | 考え方 |
|---|---|---|
| 数年以内の入園・入学準備 | 低い | 預貯金で備える |
| 中学・高校費用 | 慎重 | 払出し条件を確認する |
| 大学費用 | 比較的高い | 長期運用の候補になる |
| 成人後の資産形成 | 高い | 子ども名義の長期資産にしやすい |
たとえば、大学進学費用として18歳前後に使う予定なら、制度の移行や払出し条件を確認したうえで検討できます。一方、中学受験や高校入学で使う可能性が高いお金まで投資に回すと、必要な時期に制度面や値下がりの両方で困る可能性があります。
結論として、こどもNISAは「教育費のすべてを入れる場所」ではなく、「親NISAでは足りない長期資金の置き場所」と考えるのが安全です。まずは近い支出を預貯金で確保し、残った長期資金だけを投資に回しましょう。
学資保険との比較も含めて考えたい場合は、学資保険とNISAどっちがおすすめ?教育費の貯め方を徹底比較【2026年最新版】も参考になります。
👶 子ども名義にする意味:家計の一時置き場ではなく子どもの資産になる
結論として、こどもNISAを子ども名義で使うなら「親の貯金の置き場所」ではなく「子どもへ渡す資産」として扱う意識が必要です。名義が子どもである以上、将来の教育費や自立資金として使う前提を家族でそろえておくと、途中で生活費に戻したくなる迷いを減らせます。
理由は、子ども名義の資産は家計簿上では親の財布と分けて管理した方がトラブルを避けやすいからです。たとえば、家電の買い替えや旅行費のために取り崩すと、教育費用に積み立てている意味があいまいになります。
親名義で貯める場合との違い
| 管理方法 | 向いている使い方 | 注意点 |
|---|---|---|
| 親名義 | 家計全体で柔軟に管理したい | 教育費以外にも使いやすい |
| 子ども名義 | 子どものための資産として分けたい | 目的外に使わないルールが必要 |
具体例として、児童手当や祖父母からの祝い金を子ども名義の口座に集めるなら、何のためのお金かをメモしておくと管理しやすくなります。児童手当の使い道に迷う場合は、児童手当は貯金しない方がいい?使い道と教育費への活用方法を解説【2026年版】もあわせて確認してください。
💰 贈与税の注意点:年間110万円・教育費名目の扱いを確認する
結論として、親や祖父母が子ども名義で積み立てる場合は、贈与税の考え方を先に確認しておくべきです。暦年課税では基礎控除が年間110万円とされているため、誰がいくら出したのかを記録しておくことが重要です。
国税庁の通達では、生活費や教育費として必要な都度渡されるものは贈与税の対象外になり得ます。一方で、預貯金にしたり株式購入に充てたりした場合は、通常必要と認められる生活費・教育費とは扱いが変わる可能性があります。
教育費名目でも万能ではない
たとえば祖父母が「大学費用にしてね」と毎年資金を出し、子ども名義で投資信託を買うケースでは、教育費そのものの支払いとは別に考える必要があります。教育費名目だから必ず非課税、と単純に判断しないことが大切です。
実務上は、入金日、入金者、金額、目的を残しておくと後から説明しやすくなります。教育費の毎月の貯め方を整理したい場合は、教育費は毎月いくら貯める?子どもの年齢別に大学費用から逆算も参考になります。
🗓️ 2027年のこどもNISAで確定していること:対象年齢・投資枠・商品範囲
結論として、現時点で確認できる中心情報は「0〜17歳が対象」「年間60万円」「非課税保有限度額600万円」「2027年1月以降に未成年向けの枠が始まる」という点です。財務省、国税庁、金融庁の公表資料では、未成年向けのつみたて投資枠として整理されています。
対象商品は、長期・積立・分散投資に適した一定の商品範囲に限られる前提です。個別株を自由に短期売買する制度ではなく、教育資金づくりの補助線として見る方が現実的です。
押さえるべき確定情報
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 開始時期 | 2027年1月以降 |
| 18歳到達後 | 成人向けの枠へ自動移行する扱い |
つまり、満額ありきで考える制度ではありません。家計に余裕がない時期に無理をすると、保育料、食費、保険料などの支払いが苦しくなるため、まずは毎月の収支を確認しましょう。生活費の全体像は、子育て世帯の生活費は月いくら?3人・4人家族の内訳と家計予算の目安で整理できます。
⚠️ まだ断定しないこと:金融機関の取扱開始日・必要書類・商品ラインアップ
結論として、制度の大枠と、金融機関ごとの実際の申込手続きは分けて考える必要があります。制度開始の方向性が示されていても、各社の取扱開始日、画面仕様、必要書類、対象商品の具体的な一覧は、金融機関ごとの正式案内を待つべきです。
理由は、同じ制度でも、口座開設の導線や親権者確認の方法、未成年本人の本人確認書類の扱いが各社で異なる可能性があるからです。現時点で「この証券会社なら必ずこの商品が買える」と断定するのは早いです。
今やるべき準備
- 子ども名義で使う目的を決める
- 親と祖父母の入金ルールを決める
- 贈与の記録を残す方法を決める
- 教育費の現金準備と投資分を分ける
- 金融機関の正式発表を確認する
一般NISAの始め方や証券会社比較を先に細かく詰めすぎるより、まずは家庭内ルールを作る方が優先です。制度開始後に商品ラインアップを見てから選んでも、家計の軸が決まっていれば判断しやすくなります。
🧭 こどもNISAを使う前の判断チェックリスト
結論として、こどもNISAは「余裕資金で、長期で、子どものために使う」と決められる家庭に向いています。逆に、近い時期に使う教育費まで投資に回すと、相場が下がったタイミングで必要資金を取り崩すリスクがあります。
始める前に確認すること
- 生活防衛資金は別にあるか
- 保育園、習い事、進学費用の現金支出を見込んでいるか
- 誰からの入金かを記録できるか
- 子ども名義のお金を親の都合で使わないと決められるか
- 満額投資ではなく家計に合う金額で始められるか
たとえば、近い入学費用は預金で確保し、使う時期が先の一部だけをこどもNISAに回す方法なら、家計への負担を抑えやすくなります。子どもが2人いる家庭は支出時期が重なることもあるため、子ども2人の教育費はいくら?年齢差別の支出ピークと貯め方でピークを確認しておくと安心です。
最終的には、制度を使うかどうかよりも、家計の中で教育費をどう分けて準備するかが大切です。こどもNISAは便利な選択肢になり得ますが、現金、保険、親名義の資産形成と組み合わせて、家庭に合う形で使いましょう。
❓FAQ
親NISAとこどもNISAはどちらを優先すべき?
結論は、親のNISA枠が余っているなら親NISAを優先です。理由は、払出し時期、資金使途、商品選択の自由度が高く、教育費以外の家計変化にも対応しやすいからです。
たとえば、進学費だけでなく住宅費や生活防衛費とのバランスを見ながら取り崩せます。NISA全体の基本を確認したい場合は、【2026年版】NISAの始め方|月5万円で18年後いくら増える?初心者向け完全ガイドも参考になります。
こどもNISAを使うメリットは?
親のNISA枠を使い切っている家庭なら、追加の非課税枠として検討価値があります。確認日現在の一次情報では、2027年からの未成年向け枠は0〜17歳、子ども1人あたり年間60万円、非課税保有限度額600万円、対象商品はつみたて投資枠と同様の一定の投資信託と整理できます。
一方で、金融機関ごとの取扱開始日や商品ラインアップは未確定情報として扱うべきです。制度だけで決めず、教育費をいつ使うかから逆算することが大切です。
注意点は何ですか?
12歳前の払出し制限、子ども名義資産になる点、贈与税、投資リスクを確認してから使いましょう。親が出したお金を子ども名義で運用する場合、贈与として整理が必要になることがあります。
暦年課税には基礎控除110万円がありますが、生活費や教育費として通常必要な範囲を超えて預貯金や投資に回す場合は扱いが変わる可能性があります。不安がある場合は、制度開始後の金融機関説明や税務上の確認を行うのが安全です。
教育費目的ならどう考える?
使う時期が近いお金は、投資より現金管理を優先します。大学費用のように長期で準備できる資金なら、親NISAやこどもNISAを組み合わせる余地があります。
必要額の考え方は、教育費は毎月いくら貯める?子どもの年齢別に大学費用から逆算で整理できます。学資保険との比較は、学資保険とNISAどっちがおすすめ?教育費の貯め方を徹底比較【2026年最新版】も確認してください。
✅まとめ
原則は親NISAを優先し、親の枠を使い切っている場合にこどもNISAを検討するのが現実的です。親NISAは自由度が高く、家計全体の変化に対応しやすい点が強みです。
ただし、子ども本人の資産として明確に分けたい長期資金なら、こどもNISAも選択肢になります。児童手当を教育費に回す考え方は、児童手当は貯金しない方がいい?使い道と教育費への活用方法を解説【2026年版】が参考になります。
最終判断は、投資枠の有無、払出し時期、贈与税、教育費の支払い時期を並べて決めましょう。制度メリットだけでなく、必要な時に使えるお金かどうかを確認することが失敗を防ぐポイントです。
コメント