💰 子育て世帯の生活防衛資金とは?投資・教育資金とは分けて考える
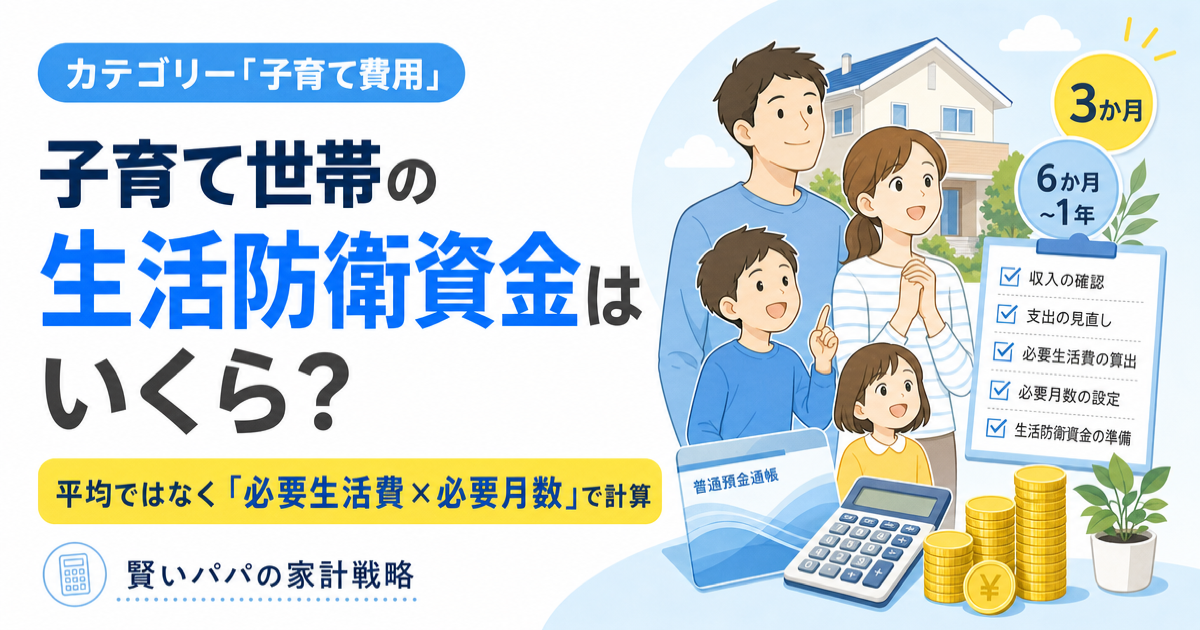
結論として、子育て世帯の生活防衛資金は「すぐ使える現金」として、投資資金や教育資金とは別に確保します。目的は増やすことではなく、失業・病気・育休後の収入減・急な支出があっても、家計を止めないことです。
理由は、子どもがいる家庭では支出を急にゼロにできないからです。家賃、食費、保育園や学校関連費、通信費、保険料などは、収入が下がってもすぐには減らせません。
生活防衛資金と教育資金の違い
生活防衛資金は、今月から数か月の生活を守るお金です。一方で教育資金は、将来の入学金や授業料など、使う時期がある程度先にあるお金です。
たとえば大学費用に向けた積立は大切ですが、家計が赤字のときに値下がり中の投資商品を売る状況は避けたいところです。教育費の考え方は、教育費は毎月いくら貯める?子どもの年齢別に大学費用から逆算でも整理できます。
生活防衛資金と投資資金の違い
投資資金は、長期で増やすことを狙うお金です。生活防衛資金は、元本割れを避けて必要なときにすぐ引き出せることを優先します。
金融経済教育推進機構も、日々の暮らしに必要なお金は普通預金などで備え、将来に向けて増やすお金は投資で考える趣旨を示しています。NISAを始める場合も、先に生活費の現金クッションを作ってからのほうが続けやすくなります。
新NISAの始め方は、生活防衛資金と別枠にしたうえで【2026年版】NISAの始め方|月5万円で18年後いくら増える?初心者向け完全ガイドを確認すると判断しやすいです。
🧮 計算式は「必要生活費×必要月数」|平均額ではなくわが家の実額で出す
生活防衛資金は「必要生活費×必要月数」で計算します。平均額をそのまま使うのではなく、わが家が止められない支出をもとに出すのがポイントです。
理由は、同じ子育て世帯でも住宅ローン、家賃、車の有無、保育料、親の働き方で必要額が大きく変わるからです。平均額は目安にはなりますが、実際に守るべきなのは自分の家計です。
計算の基本式
| 項目 | 考え方 |
|---|---|
| 必要生活費 | 収入が減っても払い続ける支出 |
| 必要月数 | 収入が戻るまでに備えたい期間 |
| 生活防衛資金 | 必要生活費×必要月数 |
たとえば、必要生活費を出すときは家計簿の総支出をそのまま使わなくてもかまいません。外食、旅行、大きな買い物のように、緊急時に止められる支出は分けて考えます。
毎月の支出をまだ把握できていない場合は、子育て世帯の生活費は月いくら?3人・4人家族の内訳と家計予算の目安を参考に、まず固定費と変動費を分けるところから始めましょう。
児童手当はあてにしすぎない
児童手当は家計を助ける制度ですが、生活防衛資金の代わりとして見込みすぎるのは危険です。支給時期が毎月ではないため、急な支払いに必ず間に合うとは限りません。
児童手当を教育費に回すか、生活防衛資金に一部入れるかは家庭によって異なります。使い道の考え方は児童手当は貯金しない方がいい?使い道と教育費への活用方法を解説【2026年版】で確認できます。
📋 必要生活費に入れる支出・入れなくてよい支出
必要生活費には、収入が止まっても生活を維持するために必要な支出だけを入れます。全部の支出を入れると必要額が大きくなりすぎ、いつまでも投資や教育資金に進めません。
必要生活費に入れる支出
- 家賃、住宅ローン、管理費
- 食費、日用品費
- 電気、ガス、水道
- スマホ、インターネット
- 保育料、学校や園の実費
- 最低限必要な保険料
- 車が必須の地域の維持費
- 医療費の自己負担に備える分
医療費は、高額療養費制度により自己負担が一定額に抑えられる場合があります。ただし、差額ベッド代や通院交通費など対象外の支出もあるため、現金の余裕は必要です。
入れなくてよい支出
- 旅行、レジャー
- 外食や嗜好品の上乗せ分
- 緊急時に止められる習い事
- 急がない家電や家具の買い替え
- NISAなどの投資積立
- ボーナス払い前提の任意支出
ここで大事なのは、節約生活の金額ではなく「数か月なら耐えられる最低ライン」を決めることです。固定費が重い家庭は、生活防衛資金を増やす前に固定費削減おすすめランキング|子育て世帯が年間10万円節約する方法で支出を軽くするのも有効です。
⏱ 必要月数の決め方|収入安定性・働き方・固定費で判断する
必要月数は、まず3か月分を最低ラインにし、家庭の不安要素が大きいほど6か月分から1年分へ厚くします。金融広報中央委員会の資料でも、生活防衛資金の目安として生活費の3か月から1年分、または生活予備費として3か月から6か月分という考え方が示されています。
理由は、収入が戻るまでの時間が家庭ごとに違うからです。会社員、公務員、自営業、片働き、共働きでは、同じ支出でも必要な備えは変わります。
3か月分を目安にしやすい家庭
- 共働きで収入源が2つある
- 雇用が比較的安定している
- 固定費が低い
- 親族など一時的な支援先がある
会社員は、条件を満たせば失業時に基本手当、病気やけがで働けないときに傷病手当金を受けられる場合があります。ただし、受給には要件や待機期間があり、すぐ満額が入る前提にはしないほうが安全です。
6か月から1年分を検討したい家庭
- 片働きで収入源が1つ
- 自営業、フリーランス、歩合給
- 住宅ローンや家賃の負担が重い
- 子どもが小さく働き方を変えにくい
- 車がないと生活できない地域に住んでいる
生活防衛資金は、多ければ安心ですが、増やしすぎると教育資金や投資に回すお金が止まります。まずは必要生活費の3か月分、次に6か月分というように段階を分けると、家計改善と資産形成を両立しやすくなります。
🏥 失業・休職・医療費に備えるときの注意点|公的制度だけに頼りすぎない
結論として、生活防衛資金は公的制度で足りない期間と自己負担を埋めるためのお金です。雇用保険、傷病手当金、高額療養費制度は心強い制度ですが、申請から入金までの時間差や対象外の支出までは完全にカバーできません。
たとえば失業時の基本手当は、働いていた期間や離職理由などの条件で受給可否や日数が変わります。休職時の傷病手当金も、会社員など健康保険の被保険者が対象で、すべての働き方に同じように使えるわけではありません。
公的制度で埋まらない空白を確認する
| 場面 | 使える主な制度 | 生活防衛資金で備える部分 |
|---|---|---|
| 失業 | 雇用保険の基本手当 | 待機期間、給付までの生活費、転職活動費 |
| 病気やけがで休職 | 傷病手当金 | 給与減少分、対象外の支出、家族の生活費 |
| 医療費が高額 | 高額療養費制度 | 差額ベッド代、交通費、付き添い費用、立替分 |
つまり、制度を知ったうえで「入金前に必要なお金」を現金で持つことが大切です。医療保障をどう考えるかは、子どもの医療費助成や家庭の貯蓄額とも関係するため、必要に応じて子どもの保険は必要?出産前から入れる保険と医療費助成との違いを解説も確認しておくと判断しやすくなります。
👶 子育て世帯が厚めに見たい支出|保育料・学校費・児童手当の入金タイミング
子育て世帯は、毎月の平均額だけでなく、支払いが重なる月に耐えられるかで必要額を決めるのが現実的です。保育料、給食費、教材費、習い事、入園入学準備は、毎月均等に出ていくとは限りません。
児童手当も家計の助けになりますが、毎月給与のように入るお金ではなく、原則として一定月ごとにまとめて支給されます。そのため、支給月をあてにして生活費を組むより、入金前でも支払える余裕を別に持つほうが安全です。
厚めに見たい子育て支出
- 入園、入学、進級時の用品代や制服代
- 保育料以外の実費、延長保育、行事費
- 通院時の交通費、付き添いによる収入減
- 長期休み中の昼食代、預かり、レジャー費
- 児童手当の入金前に発生する教育関連費
保育園にかかる実費は家庭差が大きいため、入園前後で見直すのがおすすめです。詳しくは保育園にかかる費用は月いくら?保育料以外の実費と入園準備費を解説をあわせて確認してください。
また、児童手当を生活費に混ぜると、いざというときに教育費として残りにくくなります。使い道を決めたい場合は、児童手当は貯金しない方がいい?使い道と教育費への活用方法を解説【2026年版】も参考になります。
🏦 生活防衛資金の置き場所|すぐ使える預貯金で確保する
生活防衛資金の置き場所は、増やす場所ではなく、すぐ使える預貯金が基本です。目的は利益を狙うことではなく、失業、休職、急な支払いのときに家計を止めないことだからです。
金融広報中央委員会やJ-FLECの考え方でも、日々の暮らしに必要なお金と将来に向けて増やすお金は分けて考えることが大切とされています。投資信託や株式は価格が下がる時期があるため、必要なタイミングで売ると損失が確定する可能性があります。
置き場所の分け方
| お金の種類 | 向いている置き場所 | 考え方 |
|---|---|---|
| 今月使う生活費 | 普通預金 | 引き落としや現金化を優先 |
| 生活防衛資金 | 普通預金、定期預金 | 元本の安全性と引き出しやすさを優先 |
| 教育費など長期資金 | 預金、NISAなど | 使う時期に合わせて分ける |
預貯金は金融機関ごとに預金保険制度の保護対象がありますが、生活防衛資金の目的は「安全に、すぐ使えること」です。教育費の一部を投資で準備する場合も、生活防衛資金を先に確保してから学資保険とNISAどっちがおすすめ?教育費の貯め方を徹底比較【2026年最新版】を検討すると順番を間違えにくくなります。
📈 不足分の貯め方|まず1か月分、次に3か月分、最後に必要月数まで積み上げる
足りない場合は、いきなり理想額を目指さず、まず生活費1か月分を最優先にします。最初の1か月分があるだけで、急な家電故障、通院、収入の遅れに対して借入に頼る可能性を下げられます。
次の目標は3か月分です。金融広報中央委員会の資料でも、生活費の数か月分を予備費として持つ考え方が示されており、子育て世帯ではさらに働き方や支出の重さに応じて上乗せを考えます。
積み上げる順番
- 家計簿や通帳から、最低限必要な月の支出を出す
- ボーナス払い、年払い、入園入学費を月割りで足す
- まず1か月分を普通預金に分ける
- 固定費を見直し、浮いた分を自動積立に回す
- 3か月分まで貯めたら、雇用や家族状況に合わせて必要月数まで増やす
貯める原資を作るには、食費を無理に削るより固定費の見直しが先です。通信費、保険料、サブスクなどを点検するなら、固定費削減おすすめランキング|子育て世帯が年間10万円節約する方法が役立ちます。
家計管理の仕組みがないと、生活防衛資金は他の支出に流れやすくなります。口座を分けて先取りする方法は、子育て世帯の家計管理方法|貯金を増やす5つのコツと見直し手順も参考にしてください。
✅ わが家の生活防衛資金を確認するチェックリスト
最後は、金額だけでなく「使える状態になっているか」を確認しましょう。生活防衛資金は、あるつもりでも投資商品や別目的の貯金に混ざっていると、緊急時に使いにくくなります。
確認チェックリスト
- 最低限の生活費を、家族で共有できている
- 生活費1か月分は、すぐ引き出せる口座にある
- 3か月分までは投資に回さず、預貯金で確保している
- 保育料、学校費、年払い保険料を月割りで見込んでいる
- 児童手当を使う目的と残す目的に分けている
- 医療費や休職時に使える公的制度を確認している
- 夫婦どちらかが収入減になった場合の支出削減案がある
すべてに丸が付かなくても、今日から整えれば問題ありません。まずは口座を分け、次に毎月の積立額を決め、半年ごとに必要額を見直す流れにすると続けやすくなります。
生活防衛資金は、子育て中の安心を買うための土台です。土台を預貯金で固めたうえで、教育費や老後資金は別枠で計画していきましょう。
❓FAQ
子育て世帯の生活防衛資金はいくら必要ですか?
結論は、平均貯金額ではなく「必要生活費×必要月数」で決めることです。最低でも生活費3か月分を目安にし、収入が不安定な家庭や片働き、自営業、住宅ローンや保育料など固定費が重い家庭は6か月〜1年分まで厚めに考えます。
理由は、子育て中は収入減と支出増が同時に起きやすいからです。病気、失業、育休延長、保育園関連の支出などが重なると、平均額に合わせた貯金では家計を守れない場合があります。
生活防衛資金はどこに置くべきですか?
生活防衛資金は、投資や教育資金とは分けて、普通預金などすぐ使える現金で確保します。増やすことよりも、必要なときにすぐ使えることを優先するお金です。
たとえば、日常口座とは別に専用口座を作ると、生活費や教育費と混ざりにくくなります。NISAや学資保険は教育資金づくりには有効ですが、急な支払いに備えるお金とは役割を分けましょう。
児童手当は生活防衛資金にしてもいいですか?
家計が不安定な時期は、児童手当を生活防衛資金の一部にしても問題ありません。まず家計が赤字にならない土台を作り、そのうえで教育費に回す順番が現実的です。
ただし、生活費に消えてしまう状態が続くなら、固定費や保険料の見直しも必要です。使い道を決めておくと、貯金・教育費・日常支出のバランスを取りやすくなります。
✅まとめ
子育て世帯の生活防衛資金は「みんながいくら貯めているか」ではなく、「わが家が何か月暮らせるか」で考えるのが正解です。まずは必要生活費を把握し、最低3か月分、リスクが高い家庭は6か月〜1年分を目標にしましょう。
生活防衛資金は、教育費や投資資金とは別枠で管理します。普通預金などすぐ引き出せる場所に置くことで、失業、休職、急な出費が起きても家計を崩しにくくなります。
コメント